Friday, August 21, 2009

Dengan adanya pelan IMAT, peserta pelan IMAT hanya perlu membayar RM 222.10. Pelan IMAT tidak mengenakan tiada (Co-Payment takaful).


Huraian Terperinci Jumlah Bayaran Yang Dikenakan Keatas Peserta Pelan IMAT


Peserta di wadkan di hospital panel akibat disyaki jangkitan kuman dalam paru-paru.
Jumlah Bil yang sepatutnya di bayar = RM 3,387.45

Kelebihan perlindungan Takaful

19 Aug 2009

Kelahiran banyak penyedia Sistem Kewangan Islam sejak kebelakangan ini memberi nafas baru kepada masyarakat Malaysia terutamanya kepada umat Islam untuk menikmati sistem yang berteraskan wahyu yang telah lama diidamkan.

Inisiatif pihak Bank Negara Malaysia (BNM) memberikan lesen-lesen penubuhan Perbankan Islam dan Takaful kepada beberapa institusi kewangan yang layak seharusnya dipuji dan dihargai kerana ia telah memudahkan masyarakat membuat pilihan untuk mendapatkan perkhidmatan kewangan yang adil, telus dan efisien.

Benarlah sabda Rasulullah s.a.w. yang diriwayatkan oleh Abi 'Amru Jarir bin Abdullah r.a. yang memuji tindakan sedemikian rupa di mana mafhumnya berbunyi: Barang siapa yang menunjukkan (mempermudahkan sesuatu urusan) perkara kebaikan, maka baginya pahala dan pahala sesiapa yang beramal dengannya selepas itu tanpa dikurangkan sedikitpun daripadanya. (riwayat Muslim)

Jika sebelum ini, umat Islam tidak mempunyai pilihan malah terpaksa menerima sistem yang bercampur-baur dengan sistem yang tidak senada dengan Islam.

Keadaan ini mewujudkan kegelisahan dan rasa tidak selesa di kalangan umat Islam. Namun kini, alhamdulillah, kemunculan Sistem Kewangan Islam dengan pelbagai inovasi seolah-olah menjadi 'penyelamat' kepada umat manusia daripada terus-menerus dibelenggu oleh sistem yang hanya meletakkan keuntungan duniawi semata-mata.

Malangnya, ada juga sesetengah pihak yang masih berat hati untuk turut serta menyokong dan melibatkan diri dalam memajukan sistem Islam ini dengan mencipta seribu satu alasan.

Malah, ada juga suatu golongan yang cuba untuk memburukkan imej Sistem Kewangan Islam ini dengan cubaan-cubaan halus bagi melumpuhkan usaha murni ini.

Kepada golongan tersebut, diperingatkan satu firman Allah yang bermaksud: Orang-orang yang mengutamakan dunia lebih daripada akhirat dan menghalangi manusia dari jalan agama Allah, serta menghendaki jalan itu menjadi bengkok terpesong, mereka itulah orang-orang yang terjerumus ke dalam kesesatan yang jauh terpesongnya. (Ibrahim: 3)

Sebagaimana yang dimaklumi, institusi Takaful sebagai contohnya, adalah merupakan Institusi Perlindungan (Insurans) yang berteraskan prinsip Islam.

Institusi ini selayaknya disokong dengan bersungguh-sungguh kerana ia merupakan suatu sistem yang menjamin keadilan dan kesejahteraan kepada ummah.

Perlindungan menerusi sistem takaful mempunyai kelebihan yang tidak boleh disangkal lagi berbanding dengan sistem perlindungan konvensional. Di bawah sistem perlindungan takaful para peserta yang menyertai mana-mana-mana pelan perlindungan diprogramkan untuk sama-sama mempraktikkan konsep tolong-menolong yang diredai Allah untuk sama-sama meringankan beban rakan-rakan mereka yang berada di dalam kesusahan.

Semangat ini akan melahirkan masyarakat yang tidak mementingkan diri sendiri, tidak sombong malah mereka akan sentiasa prihatin kepada persekitaran mereka.

Islam sangat menggalakkan umatnya agar tolong menolong dalam perkara kebaikan seperti yang dijelaskan oleh Allah s.w.t. di dalam ayat 2 surah al-Maidah, maksudnya: … hendaklah kamu bertolong-tolongan untuk membuat kebajikan dan takwa dan janganlah kamu bertolong-tolongan pada melakukan dosa (maksiat) dan pencerobohan…

Sistem takaful juga bebas dari unsur-unsur gharar (syubhat), riba dan juga maisir (judi). Tiadanya unsur gharar secara mudahnya memberi maksud bahawa sistem takaful adalah satu sistem yang telus , tidak menyembunyikan fakta dan tidak mengamalkan seperti pepatah Melayu "ada udang di sebalik batu".

Di antara nilai negatif di sebalik unsur riba adalah mengambil kesempatan, menindas golongan yang dalam kesusahan dan mengeksploitasi untuk kepentingan sendiri. Oleh itu, tidak hairan apabila kita melihat pengamal sistem yang berteraskan riba ini mereka hanya mementingkan diri mereka sendiri, sanggup menindas orang lain , sentiasa mencari jalan untuk mengumpulkan kekayaan sendiri dan lebih dahsyat lagi tiada perasaan belas kasihan dalam diri mereka.

Hal ini sebaliknya berlaku, dalam sistem Takaful yang tidak mengamalkan riba, nilai-nilai tanggungjawab bersama, tolong menolong dan menjaga kemaslahatan umum menjadi keutamaan.

Begitu juga dengan unsur maisir. Unsur ini menjadikan pengamalnya tamak dan rakus tanpa memikirkan hak dan kepentingan orang lain. Sistem Takaful yang tiada unsur ini sebaliknya mementingkan semangat persaudaraan dan kepentingan bersama sebagai satu teras yang menunjangi aktivitinya.

Menerusi sistem Takaful seseorang peserta itu juga dapat melakukan amalan yang sangat terpuji dalam Islam iaitu dapat menunaikan tanggungjawab sosialnya menerusi amalan tabarru' (derma).

Dalam sistem takaful setiap peserta akan memperuntukkan sebahagian atau semua daripada sumbangannya untuk didermakan bagi membantu mana-mana peserta yang ditimpa musibah.

Derma dalam sistem takaful ini adalah derma kelas pertama. Ini kerana menerusi sistem ini seseorang peserta dapat melakukan derma dengan ikhlas sebagaimana derma yang dituntut oleh Islam.

Ia seperti yang digambarkan dalam sabda baginda daripada Abi Hurairah r.a daripada Nabi s.a.w baginda bersabda, Tujuh golongan yang akan mendapat naungan Allah pada hari yang tiada sebarang naungan melainkan naungan Allah, pemimpin yang adil, pemuda yang hidup dalam ibadat kepada Allah, lelaki yang hatinya sentiasa terikat dengan masjid, dua orang lelaki yang berkasih sayang kerana Allah bertemu dan berpisah kerana Allah, seorang lelaki yang digoda oleh wanita yang berkedudukan dan cantik lalu dia berkata sesungguhnya aku takut kepada Allaah dan seorang lelaki yang melakukan sedekah secara tersembunyi sehingga tangan kirinya tidak tahu apa yang diberikan oleh tangan kanannya dan seorang lelaki yang mengingati Allah secara bersendirian lalu bergelinangan air matanya. (Muttafaqun 'alaih)

Namun perlu ditegaskan keistimewaan konsep ini adalah ia tidak hanya bermanfaat kepada orang Islam semata-mata. Sebaliknya, ia turut memberi kebaikan kepada semua peserta tanpa mengira pegangan agama.

Sistem takaful juga menyediakan peluang kepada masyarakat untuk memainkan peranan sebagai pendakwah yang berusaha mengembangkan produk muamalat Islam dengan menyertai dan menyokong sistem ini.

Ini kerana takaful adalah alternatif kepada sistem insurans konvensional sebagaimana yang disimpulkan oleh Badan Petugas Penubuhan Syarikat Insurans Islam Di Malaysia 1983.

Malah masyarakat juga berpeluang melakukan jihad menentang sistem jahiliah (sistem perlindungan konvensional) yang telah difatwakan haram menurut Fatwa yang dikeluarkan oleh Majlis Fatwa Kebangsaan pada tahun 1972.

Pada masa yang sama apabila menyertai sistem yang berteraskan sistem Islam ini sebenarnya ia memberi peluang untuk beribadat yang merupakan satu menifestasi pengabdian, kepatuhan dan ketundukan kepada perintah Allah yang memerintahkannya supaya melakukan makruf dan meninggalkan mungkar sebagaimana firman Allah dalam surah al-Baqarah ayat 25.

Kesimpulannya, sudah tiba masanya untuk kita melibatkan diri dan bekerjasama untuk memartabatkan sistem takaful ini.

Sokongan padu diperlukan dari semua pihak agar hasrat murni untuk memerdekakan umat manusia daripada terus berada di bawah cengkaman sistem yang bersifat duniawi semata-mata kepada sistem yang boleh membawa kesejahteraan duniawi dan ukhrawi.

Kini dengan adanya kemudahan kewangan Islam seperti perbankan dan takaful di pasaran yang ternyata lebih baik dan lebih menjamin kemaslahatan, maka ianya bukan lagi menjadi pilihan yang lebih baik malah, ia telah menjadi satu tuntutan atau kewajipan untuk memilih kemudahan kewangan Islam ini.

Sunday, August 16, 2009

'Discharge summary' yang menunjukkan tarikh kemasukan peserta diwadkan dan tarikh peserta keluar wad. Ini menunjukan jumlah hari peserta di wadkan berjumlah 4 hari.


Kad Bantuan Kemasukan Hospital


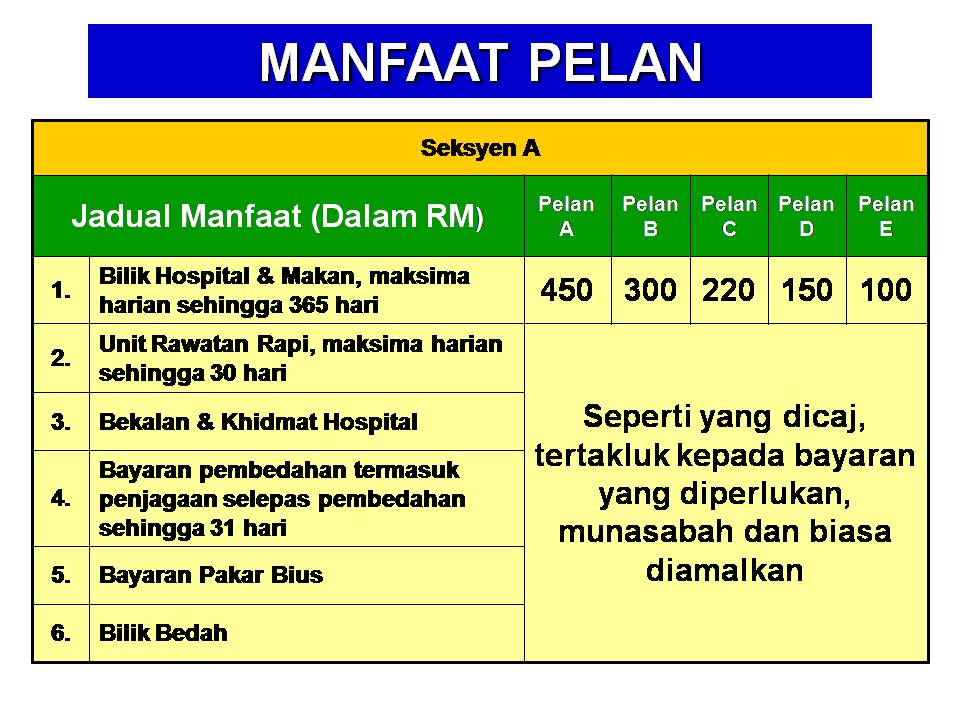
KELEBIHAN IMAT


1. Pembaharuan pelan yang di sepenuhnya.
2. Tiada fasal penyakit khusus di bawah pelan ini.
3. Pelan yang menawarkan sumbangan yang rendah di dalam industri insurans / takaful.
4. Perlindungan 24 jam meliputi seluruh dunia, 7 hari seminggu.
5.Pampasan perlindungan yang tiada had hilang upaya.
6.Menyediakan rawatan perbelanjaan tradisional.
7.Menyediakan perbelanjaan tempat tinggal bagi waris pesakit.
8.Peserta tidak dibebankan dengan (co-payment takaful)*.
* Tertakluk kepada syarat-syarat yang terdapat didalam pelan


FAKTA RINGKAS TENTANG KOS RAWATAN KESIHATAN DI MALAYSIA

  1. Kenaikan kos rawatan hospital sentiasa meningkat, dianggarkan 13% setahun.

  2. Kos pembedahan yang ringkas juga boleh menjangkau lebih daripada RM 1000 !


Pelan IMAT yang memenangi Produk Takaful Paling Inovatif (KLIFF 2008)


Wednesday, August 12, 2009

Tinggalkan Yang Haram

Firman ALLAH SWT


" Hai sekalian manusia, makanlah barang yang HALAL lagi baik dari apa yang ada di bumi "
Surah Al-Baqarah ayat 168

Ulasan Ayat :

1. Ayat diatas ini menjelaskan bahawa perintah ALLAH kepada seluruh manusia untuk memakan barangan halal yang baik kerana ALLAH SWT itu baik, tidak menerima melainkan yang baik.

2. Setiap manusia dikehendaki mencari dan mendapatkan rezeki yang HALAL iaitu (suci dan bersih dari segala keburukkan, kekotoran, pada amal dan harta benda).

3. Setiap orang yang beriman dikehendaki agar segala amalannya bersih, jiwa dan hati yang bersih, hasil daripada menggunakan rezeki yang halal membawa kepada keberkatan terhadap seluruh kehidupannya tidak halal (haram) atau syubhah (tidak tahu samada halal atau haram) masuk kedalam tubuh, boleh menyebabkan seseorang itu terhijab daripada mendapat doa yang diterima, melemahkan iman, malas melaksanakan ibadah dan ketaatan, lebih terdorong kepada perkara maksiat serta hilang keberkatan hidup.

4. Rezeki yang tidak halal (HARAM) atau syubhah (tidak tahu samada halal atau haram) masuk ke dalam tubuh, boleh menyebabkan seseorng itu terhijab daripada mendapat doa yang diterima, melemahkan iman, malas melaksankan ibadah dan ketaatan, lebih terdorong kepada perkara maksiat serta hilang keberkatan hidup.

5. Pekerjaan yang baik, menghasilkan rezeki yang baik, termasuk keadaan ketika bekerja (tidak mencuri tulang dan masa), kerana hasilnya adalah termasuk HARAM, walaupun sedikit, berhati-hatilah daripada terjebak ke dalam perkara yang HARAM.


WALLAHU'ALAM

Saturday, August 8, 2009

Syarikat Takaful/Insurans pertama menerima Sijil MS1900; 2005


Takaful IKHLAS yakin sasar penguasaan pasaran 20 peratus
17 Oct 2008


KUALA LUMPUR 16 Okt. - Takaful Ikhlas Sdn. Bhd. (Takaful Ikhlas) yakin dapat meningkatkan penguasaan pasaran kepada 20 peratus dalam tahun kewangan berakhir pada 31 Mac 2009 apabila berjaya mendapat pengiktirafan dalam sistem pengurusan kualiti.

Takaful Ikhlas kini menguasai 12 peratus pasaran tempatan yang mempunyai lapan pengendali takaful.

Ketua Pegawai Eksekutifnya, Syed Moheeb Syed Kamarulzaman berkata, pengiktirafan melalui Sijil MS1900; 2005 yang diterima pada 15 Ogos lalu, penting bagi meningkatkan keyakinan para pelanggannya.

Beliau memberitahu, para pelanggan kini semakin peka terhadap perkhidmatan yang cemerlang dan mempunyai piawaian yang tinggi.

"Sekarang, kami mencapai 12 peratus penguasaan pasaran dan berharap dapat menghampiri 20 peratus pada tahun kewangan berakhir tahun ini,'' katanya.

Beliau berkata demikian kepada pemberita selepas menghadiri majlis rumah terbuka Takaful Ikhlas di sini hari ini. Turut hadir pada majlis ialah Presiden dan Ketua Eksekutif Kumpulan Permodalan Nasional Berhad, Tan Sri Hamad Kama Piah dan Pengarah Urusan Sirim QAS, Datuk Mariani Mohammad.

Takaful Ikhlas yang memulakan operasinya pada 14 Oktober 2003, menawarkan 78 produk takaful.

Kini, syarikat itu berada pada kedudukan ketiga dalam segmen takaful.

Ditanya mengenai anugerah MS1900: 2005 yang baru diterimanya, beliau berkata, Takaful Ikhlas merupakan syarikat takaful pertama yang menerima anugerah berkenaan daripada Sirim QAS.

Menurutnya, pencapaian itu diperoleh melalui prestasi cemerlang syarikat dalam pengurusan takaful berkelompok.

"Kami mengamalkan sistem pematuhan syariah yang terbaik dan ia berjaya menarik perhatian pelanggan dan masyarakat luar,'' ujarnya.

Syed Moheeb turut memberitahu bahawa pelan takaful keluarga merupakan pelan yang memberi sumbangan terbesar kepada pendapatan syarikat.

Beliau berkata, ini berikutan wujudnya kesedaran orang ramai terhadap penyimpanan wang untuk masa depan keluarga.

"Kami dapati berlakunya peningkatan terhadap kesedaran orang ramai untuk menyimpan wang kepada keluarga,'' katanya.


Takaful IKHLAS Telah Bersedia Untuk Kuasai 1 Juta Pemegang Polisi
17 Oct 2008

KUALA LUMPUR, 16 Okt (Bernama) -- Takaful Ikhlas Sdn Bhd telah bersedia untuk menguasai satu juta pemegang polisi menjelang tahun kewangan berakhir 31 Mac, 2008 dari 800,000 pada masa ini.

Presiden dan ketua pegawai eksekutifnya, Syed Moheeb Syed Kamarulzaman berkata syarikat yakin mencapai sasaran dan keyakinan pengguna selepas menerima pensijilan MS1900:2005.

Diberikan oleh Sirim QAS International Sdn Bhd kerana sistem pengurusan berkualiti dan berperspektifkan Islam, Takaful Ikhlas ialah syarikat takaful dan insurans pertama di dalam negara yang memperolehi akreditasi itu.

Beliau berkata pensijilan yang diterima syarikat pada bulan Ogos juga memenuhi matlamat syarikat memberikan kepentingan kepada nilai-nilai syariah.

"Ini ialah akreditasi kedua yang kami perolehi selepas ISO:9001, dan ini mencerminkan komitmen kami untuk memperbaiki kualiti kami terutamanya terhadap aspek sistem pengurusan kami," kata beliau selepas majlis rumah terbuka Hari Raya syarikat di sini hari ini.

Ditanya sama ada syarikat mempunyai rancangan untuk meneroka seberang laut, beliau berkata "ada, tetapi masih banyak lagi yang perlu dilakukan di dalam negara".

"Kami sedang meninjau beberapa negara. Negara yang ingin kami tembusi akan bergantung kepada apakah pulangannya kepada kami," kata beliau.

-- BERNAMA


Thursday, August 6, 2009

Arahan Jauhi RIBA

5 Aug 2009

MELIHAT kepada situasi hari ini, semakin mudah untuk seseorang itu terlibat dengan amalan riba. Bank-bank dan syarikat-syarikat insurans konvensional mengamalkan riba dalam transaksi harian mereka.

Apabila individu mendapatkan pinjaman daripada bank-bank konvensional atau membeli produk-produk insurans daripada syarikat insurans konvensional, secara automatik individu tersebut akan terlibat dengan amalan riba.

Riba jika dilihat dari segi istilah bermaksud mengambil atau mengenakan tambahan ke atas harta atau nilai pokok atau modal secara batil. Ada beberapa pendapat dalam penjelasan makna riba.

Secara umumnya riba boleh disimpulkan sebagai pengambilan tambahan, baik dalam transaksi jual beli mahupun pinjam-meminjam secara batil yang bertentangan dengan prinsip muamalat Islam.

Ia sebagaimana firman Allah SWT yang maksud-Nya: Wahai orang-orang yang beriman, janganlah kamu makan (gunakan) harta-harta kamu sesama kamu dengan jalan yang salah (tipu, judi dan sebagainya), kecuali dengan jalan perniagaan yang dilakukan secara suka sama suka di antara kamu...(an-Nisaa': 29)

Di dalam al-Quran, perkataan riba ini diulang lapan kali di dalam empat surah iaitu surah al-Baqarah, ali-'Imran, An-Nisaa' dan Ar-Rum.

Ini menunjukkan bahawa pengharaman riba itu diturunkan secara berperingkat-peringkat seperti juga pengharaman arak kepada manusia.

Dalam Surah Ar-Rum ayat ke-39, Allah SWT telah menerangkan unsur negatif yang terdapat dalam riba. Riba itu tidak dapat memberikan apa-apa faedah sekalipun di sisi Allah SWT.

Sebaliknya, orang yang mengeluarkan zakat itulah yang akan dilipat-gandakan pahalanya serta mendapat keredaan Allah SWT. Inilah teguran pertama daripada Allah SWT kepada pengamal riba.

Riba telah disepakati oleh seluruh ulama akan pengharamannya dan ia juga diharamkan oleh semua agama. Allah SWT melaknat mereka yang melibatkan diri dengan riba.

Rasulullah SAW bersabda, maksudnya: "Rasulullah melaknat pemakan riba, pemberinya, dua orang saksinya dan juru tulisnya". (riwayat Ahmad, Abu Daud, Tirmizi, An Nasa'i dan Ibn Majah) Riba adalah salah satu dosa besar. Ia berdasarkan hadis Rasulullah SAW yang bermaksud: Jauhilah tujuh dosa besar, Syirik, Sihir, membunuh tanpa hak, makan harta anak yatim, makan riba, lari dari medan peperangan (kerana takut) dan menuduh perempuan yang suci dengan zina (tanpa saksi adil). (riwayat al-Bukhari dan Muslim)

Terlibat dengan riba menjadi sebab mendapat kemurkaan Allah SWT. Pemakan dan pemberi riba sebenarnya mereka memerangi Allah SWT dan Rasul-Nya sebagaimana firman Allah SWT yang bermaksud: Wahai orang-orang yang beriman, bertakwalah kamu kepada Allah SWT dan tinggalkanlah saki baki riba sekiranya kamu benar-benar beriman, sekiranya kamu tidak meninggalkannya, isytiharkanlah perang dengan Allah dan Rasul-Nya. (al-Baqarah: 278)

Al Qurtubi menyebut bahawa tiada dosa yang lebih buruk dari riba sehinggakan Allah SWT sendiri begitu tegas di dalam firman-Nya dengan mengisytiharkan perang.

Setiap manusia mempunyai kehormatan diri yang sangat tinggi termasuklah dalam soal hartanya. Tidak wajar mencabuli harta yang dimilikinya kerana ia dikira mencabul kehormatannya. Riba adalah salah satu bentuk pencerobohan ke atas harta orang lain secara batil.

Sebagai contoh dalam pinjaman, sebarang pertambahan ke atas nilai pokok yang diberikan dianggap sebagai mendapatkan habuan tanpa ada susah payah malah diperolehinya di atas kesusahan orang lain.

Oleh itu Islam mengharamkan riba untuk menjaga maruah seseorang daripada sewenang-wenangnya dicerobohi.

Islam sangat menggalakkan sifat tolong menolong di antara satu sama lain. Firman Allah yang bermaksud: ...dan hendaklah kamu bertolong-tolongan untuk membuat kebajikan dan bertakwa dan janganlah kamu bertolong-tolongan pada melakukan dosa (maksiat) dan pencerobohan dan bertakwalah kepada Allah... (al-Maidah: 2)

Falsafah di sebalik pinjaman dalam Islam ialah untuk memenuhi keperluan seseorang yang dalam kesusahan, memupuk semangat tolong menolong dan untuk menyuburkan kasih sayang di antara satu sama lain.

Dengan mengenakan caj tambahan yang kadangkala berganda-ganda melenyapkan nilai-nilai mulia ini malah dengan amalan riba ini telah menyuburkan sikap mengeksploitasi dan menindas golongan yang sedang dalam kesusahan.

Akhirnya lahirlah manusia yang tamak, mementingkan kepentingan sendiri dan menjadi hamba kepada harta. Islam mengharamkan riba kerana ia bercanggah dengan fitrah kehidupan manusia di mana setiap individu perlu menjadi anggota atau unsur kepada produktiviti. Akan tetapi menerusi amalan riba ini menyebabkan manusia menjadi malas untuk berusaha dan hanya memikirkan bagaimana hendak melipatgandakan keuntungan di atas keringat orang lain. Akhirnya harta tidak berkembang dan hanya berlegar di kalangan orang-orang kaya sahaja. Allah SWT berfirman yang bermaksud: Dan (ketahuilah bahawa) sesuatu pemberian atau tambahan yang kamu berikan, supaya bertambah kembangnya dalam pusingan harta manusia maka ia tidak sekali-kali akan kembang di sisi Allah (tidak mendatangkan kebaikan) dan sebaliknya sesuatu pemberian sedekah yang kamu berikan dengan tujuan mengharapkan keredaan Allah semata-mata, maka mereka yang melakukannya itulah orang-orang yang beroleh pahala berganda-ganda. (al-Rum: 39)

Riba juga akan membuka pintu keburukan dan menghilangkan keberkatan harta serta kehidupan. Rasulullah SAW bersabda yang bermaksud: "Sesungguhnya Riba walaupun lumayan (dari sudut kuantiti) tetapi hasilnya ia akan membawa kepada sedikit dan papa". (riwayat Ahmad)

Pengamal riba dikira telah melakukan dosa zina ibu bapa sendiri seperti sabda Rasulullah SAW: "Riba mempunyai 73 pintu, riba yang paling ringan (dosanya) seperti seorang lelaki berzina dengan ibunya..." (riwayat Ibn Majah dan Al-Hakim)

Riba itu boleh terjadi dalam dua keadaan iaitu semasa berjual beli ataupun berhutang. Dalam perbahasan kitab fikah ia disebut sebagai Riba Buyu' (riba dalam jual beli) dan Riba Duyun (hutang).

Riba Buyu' adalah berlaku pertukaran barangan ribawi yang berbeza dari segi kuantitinya seperti menukarkan 1 kilogram (kg) beras jenis A dengan 2 kg beras jenis B atau berlaku penangguhan dari sudut masa seperti membeli emas secara hutang. Dalam konteks semasa riba jenis ini boleh berlaku sebagai contoh dalam urusniaga mata wang asing (forex).

Barangan ribawi ialah medium pertukaran seperti emas, perak, mata wang dan makanan asasi seperti beras, gandum dan sebagainya. Jual beli yang melibatkan barangan ribawi ini hendaklah mematuhi syarat yang ditetapkan agar tidak berlaku transaksi riba seperti yang dijelaskan oleh Rasulullah SAW yang diriwayatkan oleh Abu Said Al-Khudri bahawa Rasulullah S.A.W pernah bersabda: Emas hendaklah dibayar dengan emas, perak dengan perak, gandum dengan gandum, tepung dengan tepung, kurma dengan kurma, garam dengan garam, bayaran harus dari tangan ke tangan (tunai). Barang siapa memberi tambahan atau meminta tambahan, sesungguhnya ia telah berurusan dengan riba. Penerima dan pemberi itu sama-sama bersalah. (riwayat Muslim)

Riba Duyun adalah riba yang berlaku dalam urusan pinjam meminjam, iaitu apa-apa penambahan ke atas amaun pokok sama ada penambahan tersebut dijanjikan oleh peminjam atau ditetapkan oleh pemberi pinjam semasa akad atau semasa apabila telah berlaku default.

Sebagai contoh, seseorang memberi pinjam kepada sahabatnya RM10,000. Semasa beliau memberikan wang tersebut beliau menetapkan kepada sahabatnya supaya membayar lebih RM500 ke atas nilai pokok tersebut daripada awal lagi atau mengenakan caj sebanyak lima peratus jika sahabatnya gagal membayar ansuran atau sahabatnya berjanji untuk membayar lebih sebanyak RM300. Semua senario ini adalah contoh mudah senario transaksi Riba Duyun dalam pinjaman. Riba jenis ini banyak berlaku di bank-bank konvensional masa kini seperti pinjaman dalam membeli kereta, membeli rumah, pinjaman peribadi dan sebagainya.

Berdasarkan hujah-hujah yang diberikan sama ada daripada ayat-ayat al-Quran, as-Sunnah dan praktis semasa bank-bank dan syarikat-syarikat insurans konvensional pada hari ini, ia menunjukkan amalan riba membawa kepada lebih banyak keburukan daripada kebaikan kepada individu mahu pun ahli keluarga mereka.

Justeru, sebagai ahli masyarakat yang bertanggungjawab serta mementingkan keadilan dalam setiap perkara, seharusnya kita mempromosikan perbankan Islam dan produk-produk yang ditawarkan oleh syarikat-syarikat Takaful, sebagai alternatif dan jalan penyelesaian daripada terlibat dengan amalan riba.

Sekurang-kurangnya, kita telah berusaha untuk memberi jalan keluar kepada masyarakat daripada terus bergelumang dengan amalan riba yang sememangnya dilaknat oleh Allah SWT.

Utusan Malaysia

Wan Jemizan

Rencana Ini Di Petik Dari Utusan Malaysia Untuk Pegangan Semua

Ceramah Dosa RIBA

Thursday, July 30, 2009

Ikhlas Savings Takaful


IKHLAS SAVINGS TAKAFUL merupakan pelan berbentuk pelaburan yang menyertakan keuntungan yang akan diagihkan kepada para peserta. Ia merupakan pelan unggul yang menyediakan dana simpanan, memberi pulangan ke atas pelaburan dan turut menawarkan perlindungan kepada peserta. Pelan ini direka untuk mengoptimumkan kadar pulangan terhadap pelaburan kepada peserta.


Apakah Yang Dilindungi Oleh IKHLAS Savings Takaful?

Pelan ini menggunakan dua (2) elemen utama yang mana kedua-duanya akan menepati dan memenuhi keperluan di bawah IKHLAS SAVINGS TAKAFUL:

• Tahap perlindungan bertempoh
• Akaun Pelaburan

IKHLAS SAVINGS TAKAFUL memberi perlindungan ke atas manfaat-manfaat berikut :

MANFAAT KEMATIAN & HILANG UPAYA KEKAL MENYELURUH
Pelan ini akan memberi perlindungan sekiranya berlaku kematian atau kehilangan upaya menyeluruh dan kekal terhadap peserta sebelum tempoh matang sijil. Jumlah perlindungan termasuk jumlah sumbangan terkumpul di dalam Akaun Pelaburan Risiko Peribadi (PRIA) akan dibayar kepada peserta, waris peserta atau keluarga terdekat.

Nota : Semua manfaat di atas adalah terkecuali untuk sebarang keadaan sebelum sijil berkuatkuasa.

MANFAAT TEMPOH MATANG
Apabila sijil mencapai tempoh matang, peserta akan menerima pembayaran sekaligus dari pendapatan pelaburan bersih dan jumlah terkumpul dari Akaun Pelaburan Risiko Peribadi (PRIA) serta lebihan dari Dana Risiko melalui Akaun Terkumpul Ta'awuni.


JUMLAH SUMBANGAN
Jumlah sumbangan adalah fleksibel bergantung kepada umur peserta dan tempoh sijil.


Mengapa IKHLAS Saving Takaful?

PENGELUARAN SEBAHAGIAN WANG TUNAI
Pengeluaran boleh dilakukan daripada Akaun Pelaburan Peribadi setelah sijil berkuatkuasa untuk tempoh minimum selama lima (5) tahun. Hanya tiga (3) pengeluaran sahaja dibenarkan dibuat sepanjang tempoh sijil, dengan jarak minimum di antara pengeluaran ialah dua (2) tahun. Yuran pengeluaran sebanyak RM15.00 akan dikenakan ke atas Akaun Pelaburan Peribadi bagi setiap pengeluaran.

PENAMBAHAN KADAR SUMBANGAN
Sumbangan boleh ditambah pada hari pertama sijil berkuatkuasa. Jumlah penambahan minimum adalah sebanyak RM50.00 di mana jumlah ini akan dimasukkan sepenuhnya ke dalam Akaun Pelaburan Peribadi peserta.

PILIHAN RIDER TAMBAHAN
Peserta boleh membuat pilihan untuk menambah mana-mana rider kepada sijil asas.

PULANGAN PELABURAN YANG LEBIH BAIK
Model Takaful IKHLAS membolehkan Syarikat mengoptimumkan pulangan pelaburan kepada para peserta (sila hubungi kami untuk keterangan selanjutnya).

Tuesday, July 28, 2009

Ikhlas Education Takaful Classic


Memiliki pendidikan sempurna adalah pasport ke arah membina kehidupan bahagia. Anda akur dengan kenyataan ini, sebab itulah anda sentiasa inginkan hanya yang terbaik untuk pendidikan anak anda. Memandangkan kos pendidikan sentiasa meningkat dari setahun ke setahun, anda perlu merancang dari sekarang. Kami sedia membantu. Untuk itu, kami perkenalkan anda dengan IKHLAS EDUCATION CLASSIC.

Ianya merupakan pelan yang membantu anda menabung sejumlah kecil wang setiap bulan. Tanpa disedari jumlah yang terkumpul, cukup untuk membiayai pendidikan anak anda di masa depan. Selain itu, pelan ini juga menawarkan anda perlindungan sekiranya ditakdirkan anak anda meninggal dunia atau kehilangan upaya. Dan anda diberi pilihan fleksibel untuk membuat sumbangan antara 6 hingga 23 tahun sehingga tempoh matang sijil.

Apakah yang dilindungi oleh IKHLAS Education Classic?

Berikan anak anda nikmat perlindungan insurans di saat anda menabung untuknya. Pelan ini dicipta khusus untuk kanak-kanak berumur antara 30 hari sehingga 12 tahun, jadi anda boleh merancang untuk pendidikan mereka seawal yang mungkin. Dengan pelan istimewa ini akan menikmati manfaat-manfaat berikut:-

Manfaat Kematian & Kehilangan Upaya Kekal dan Menyeluruh (TPD)
Sekiranya ditakdirkan berlaku kematian atau kehilangan upaya kekal dan menyeluruh menimpa anak anda sebelum tempoh matang sijil, jumlah perlindungan akan dibayar sekaligus berserta dengan jumlah terkumpul perlindungan akan dibayar sekaligus berserta dengan jumlah terkumpul di dalam Akaun Pelaburan Peribadi (PIA) kepada anda. Sekiranya kematian atau kehilangan upaya kekal dan menyeluruh berlaku sebelum anak anda mencapai umur lima (5) tahun pada harijadi seterusnya jumlah perlindungan yang akan dibayar adalah seperti berikut:-


Lien Juvenil
Umur Kematian TPD Peratusan Jumlah
(Harijadi Berikutnya) Sumbangan Dibayar

1 Tahun 20 %
2 Tahun 40 %
3 Tahun 60 %
4 Tahun 80 %
5 Tahun Ke Atas 100 %


Kenapa IKHLAS Education Classic Takaful?

MANFAAT KEMATANGAN
Sebaik sahaja sijil matang, anak anda akan menerima secara sekaligus sejumlah wang, setara dengan jumlah yang terkumpul di dalam Akaun Pelaburan Peribadi (PIA).

PENGELUARAN WANG TUNAI
Pengeluaran wang tunai boleh dilakukan daripada Akaun Pelaburan Peribadi (PIA) setelah sijil berkuatkuasa untuk tempoh minimum selama lima (5) tahun. Hanya tiga (3) pengeluaran sahaja dibenarkan sepanjang tempoh sijil, dengan jarak minimum di antara pengeluaran ialah dua (2) tahun. Yuran pengeluaran sebanyak RM15.00 akan dikenakan ke atas Akaun Pelaburan Peribadi (PIA) bagi setiap pengeluaran.

PENAMBAHAN KADAR SUMBANGAN
Sumbangan tambahan boleh dibuat pada hari pertama sijil berkuatkuasa. Jumlah penambahan minimum adalah sebanyak RM50.00 di mana jumlah ini akan dimasukkan sepenuhnya ke dalam Akaun Pelaburan Peribadi (PIA) peserta.

ANUGERAH PENCAPAIAN CEMERLANG
Mereka yang menyertai pelan ini akan diberi anugerah untuk pencapaian cemerlang di peperiksaan UPSR, PMR atau SPM. Manfaat ini hanya akan dibayar sekiranya pada tarikh peperiksaan, sijil telah berkuatkuasa untuk tempoh minimum tiga (3) tahun. Manfaat anugerah adalah RM100 untuk setiap markah A yang dicapai di dalam semua matapelajaran UPSR (minimum 5A), PMR (minimum 7A) atau SPM/SPVM (minimum 7A).

Kecermelangan Pencapaian anugerah
No. Kategori peperiksaan Had minimum Manfaat
1. UPSR (Darjah 6) 5A RM100
2. PMR (Tingkatan 3) 7A RM100
3. SPM (Tingkatan 5) 7A RM100


SYARAT DAN HAD UMUR
Umur : 30 hari - 12 tahun (umur pada harijadi berikutnya)
Jumlah had perlindungan : Minimum RM10,000
Maksimum RM150,000
Tempoh tamat umur penyertaan : Berdasarkan umur peserta antara 18 - 23 tahun
Tempoh perlindungan : 6 - 22 tahun


MENABUNG UNTUK MASA DEPAN ANAK ANDA SAMBIL MENIKMATI PULANGAN YANG LEBIH BAIK

Model IKHLAS kami membenarkan bahagian yang lebih besar daripada akaun peserta digunakan untuk tujuan pelaburan di mana ini membolehkan peserta menerima kadar pulangan yang lebih optima. Ia juga membenarkan peruntukan pendapatan pelaburan dan lebihan yang lebih kerap kepada akaun pelaburan. Pelaburan semula pendapatan pelaburan dan lebihan ini sesegera mungkin, menjadikan jumlah perolehan pulangan keseluruhan adalah lebih baik.